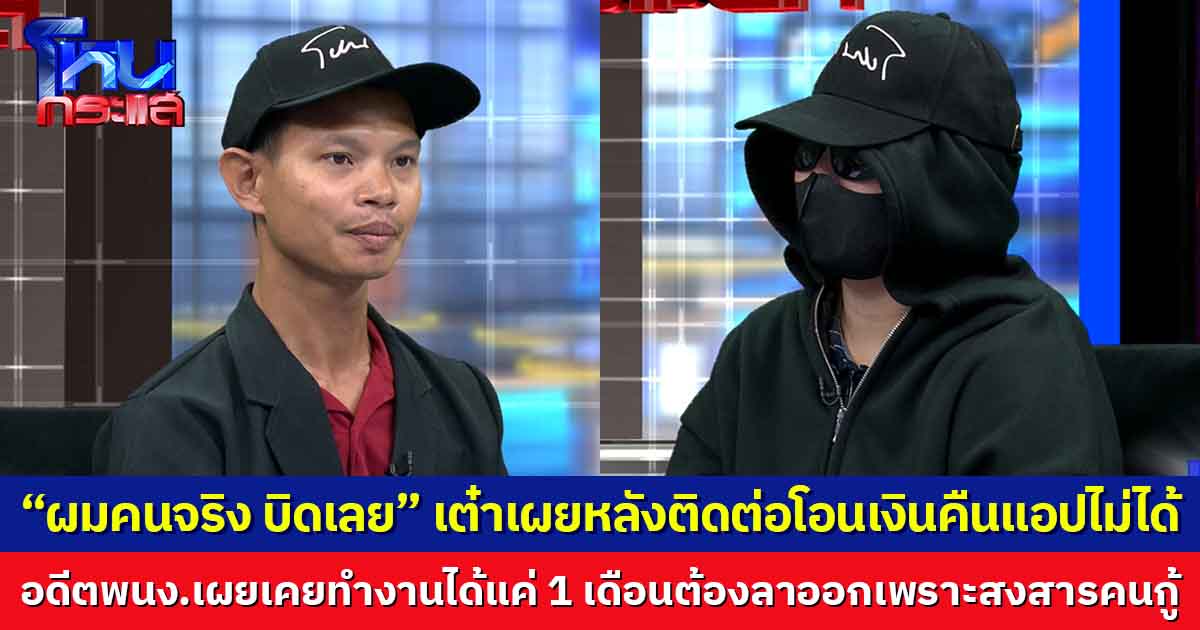
รายการโหนกระแสวันนี้ มาพูดคุยเกี่ยวกับปัญาการกู้เงินผ่านแอปพลิเคชั่น โดยมี หนุ่ม กรรชัย เป็นพิธีกร ,พันตำรวจเอกกริช วรทัต ผู้กำกับการ 5 กองบังคับการปราบปรามการกระทำความผิดเกี่ยวกับอาชญากรรมทางเศรษฐกิจ(ปอศ.) , คุณแอน -คุณเต๋า ผู้เสียหาย ,และ อดีตพนักงานเทเลเซลล์ นอกจากนี้ยังมี ดร.มนต์ชัย จงไกรรัตนกุล ทนายความมาพูดคุยเรื่องกฎหมาย
ซึ่งประเด็นที่รายการโหนกระแสนำมาคุยในวันนี้เป็นแอปที่ผู้เสียหายเชื่อว่า "ถูกกฎหมาย" และได้รับอนุญาตจากกระทรวงการคลัง เมื่อกู้ไปแล้ว ยอดหนี้กลับพอกพูนเร็วกว่าที่คิด และเมื่อจ่ายไม่ไหว การทวงหนี้ก็รุนแรงไม่ต่างจากเงินกู้นอกระบบ
โดยคุณแอน ผู้เสียหายรายแรก เล่าว่า สามีเป็นคนทำงานหารายได้คนเดียว เธอเป็นแม่บ้านเลี้ยงดูลูกที่มีภาวะสมาธิสั้น แต่ด้วยภาระค่าใช้จ่าย เธอจึงไปกู้เงินกับคนรู้จักที่ปล่อยกู้เป็นอาชีพ 2 ราย รายละ 50,000 บาท รวม 1 แสนบาท ต้องจ่ายให้ผู้กู้เดือนละ 12,000 บาท หรือร้อยละ 120 ต่อปี ซึ่งเป็นการส่งแค่ดอก ส่วนเงินต้นยังอยู่เท่าเดิม บางเดือนก็ชักหน้าไม่ถึงหลัง และเวลาถูกทวงก็ทวงโหด
คุณแอนเลยพยายามจะหาเงินมาปิดหนี้ ตอนนั้นเห็นโฆษณาแอปกู้เงินขึ้นมาระหว่างดูคลิปใน Facebook โฆษณาระบุว่ากระทรวงการคลังรับรอง ผ่อนชำระได้ 180 วัน
คุณแอนบอกด้วยว่า อยากดูรายละเอียดว่าดอกเบี้ยและระยะเวลาผ่อนเป็นอย่างที่โฆษณาจริงหรือไม่ จะต้องโหลดแอปและสมัครก่อน ขั้นตอนการสมัครคือต้องกดอนุญาตให้แอปเข้าถึงข้อมูลแทบทุกอย่างในโทรศัพท์ ทั้งรายชื่อผู้ติดต่อ รูปภาพ ประวัติการโทรเข้าออก แอปต่าง ๆ ในเครื่อง ไปจนถึงช่องแชต จากนั้นต้องถ่ายรูปบัตรประชาชนคู่กับใบหน้าส่งไป
เมื่อสมัครเสร็จ แอปขึ้นวงเงินอนุมัติ 50,000 บาท แต่เมื่อกดกู้เงิน 50,000 บาท ระบบขึ้นว่ากำลังประมวลผล ไม่ถึง 3 นาทีก็แจ้งว่าอนุมัติเพียง 1,600 บาท ตอนนั้นคุณแอนตัดสินใจรับเงิน 1,600 บาทไว้ก่อนเพราะข้อมูลทุกอย่างในโทรศัพท์ถูกส่งไปหมดแล้ว แม้จะลบแอปก็ไม่มีประโยชน์ ซึ่งแอปแจ้งวงเงินจะเพิ่มขึ้นเป็นขั้นบันได หากจ่ายคืนตรงเวลา โดยในหน้าแอปจะเห็นวงเงินขั้นต่อ ๆ ไปถูกล็อกไว้ และจะเปิดให้เมื่อจ่ายคืนยอดก่อนหน้า
โดยเงินกู้ 1,600 บาทก้อนแรกนั้น เธอต้องจ่ายคืนราว 2,800 บาทภายใน 6 วัน เท่ากับต้องจ่ายส่วนเกินถึงราว 1,200 บาท แต่ดอกเบี้ยเป็นไปตามที่กฎหมายกำหนด แต่สิ่งที่แฝงมาคือ "ค่าบริการเสริม" ซึ่งแอป เรียกว่าค่าบริการข่าวสารออนไลน์ (E-News)
ตอนนั้นคุณแอน จ่ายตามเงื่อนไขไปเรื่อย ๆ จนสุดท้ายยอดเงินต้นทั้งหมดที่ค้างอยู่คือ 95,600 บาท ซึ่งแอปแบ่งออกเป็นก้อนย่อย ก้อนละ 9,500 บาทเมื่อเปิดดูยอดที่ต้องจ่ายคืนทั้งหมด กลับขึ้นมาราว 160,337 บาท พิธีกรคำนวณให้ดูว่า หากคิดดอกเบี้ยตามอัตราที่แจ้งจากเงินต้น 95,600 บาท จะได้ราว 34,000 บาท ส่วนที่เหลืออีกราว 30,000 บาทคือค่าบริการเสริม
ยกตัวอย่างยอดกู้ 9,500 บาท ในเอกสารระบุดอกเบี้ยเพียง 782 บาทต่อรอบ 6 วัน แต่มีค่าบริการเสริมอีก 5,520 บาท และหากเลยกำหนดชำระ 7 วัน วันที่ 8 จะถูกเพิ่มค่าบริการอีก 5,520 บาท
อดีตพนักงานที่ร่วมรายการให้ข้อมูลว่า ค่าบริการเสริมนี้เหมือนการสมัครรับข้อมูลข่าวสาร ผู้กู้จะได้รับข้อความข่าวเด้งเข้าไลน์ และค่าบริการไม่ได้เป็นอัตราคงที่ แต่ขึ้นอยู่กับยอดกู้ ถ้ายอดสูงระดับแสนบาท ค่าบริการก็อาจขึ้นไปถึงหลักหมื่น พร้อมตั้งข้อสังเกตว่าน่าจะเป็นวิธีเลี่ยงเพื่อเก็บเงินจากลูกค้าเพิ่ม
เมื่อยอดหนี้สูงเกินกำลัง คุณแอนจึงหยุดจ่าย และเริ่มหาข้อมูลว่าจะทำอย่างไรต่อ แต่ระหว่างนั้นเธอถูกทวงถามอย่างหนัก โดยคุณแอนได้นำหลักฐานมาให้ดูในรายการ มีการนำรูปที่เธอถ่ายคู่บัตรประชาชนไปทำเป็นประกาศตามหาบุคคล กล่าวหาว่าเธอเป็นมิจฉาชีพกู้เงินแล้วหลบหนี และตั้งรางวัลให้คนที่พบตัว 5,000 บาท นอกจากนี้ยังมีข้อความข่มขู่ ให้เวลาติดต่อกลับภายใน 1 ชั่วโมง เตือนให้ระวังตัวเวลาไปไหนมาไหน และขู่ว่าจะยิงโฆษณาประจานผ่าน Facebook, TikTok และ Line และยังมีการโทรเข้ามาถึง 700 ครั้งในวันเดียว จนแบตเตอรี่โทรศัพท์หมด และยังมีการโทรไปหาคนอื่น ๆ ที่อ้างว่าถูกเธอใช้เป็นบุคคลอ้างอิง ซึ่งคุณแอนเชื่อว่าน่าจะมาจากข้อมูลการติดต่อในเครื่องที่ถูกดึงไปตั้งแต่ตอนสมัคร
ขณะที่คุณเต๋า ผู้เสียหายอีกราย เป็นคนทำเพจรับเรื่องร้องเรียน มีประชาชนทักมาถามว่าแอปเงินกู้แห่งหนึ่งถูกกฎหมายหรือไม่ เขาจึงนำชื่อบริษัทไปตรวจสอบในเว็บไซต์ของกระทรวงการคลัง ก็พบว่ามีรายชื่ออยู่จริง แต่ผู้ร้องยืนยันว่าวิธีการไม่ถูกต้อง เพราะกู้แล้วต้องคืนใน 6 วัน และมีค่าแพ็กเกจต่าง ๆ เขาจึงลองโหลดแอปมาตรวจสอบเอง
คุณเต๋ากรอกชื่อ ที่อยู่ เบอร์โทรศัพท์ ถ่ายรูปบัตรประชาชน ถ่ายรูปใบหน้า และใส่เลขบัญชีตามขั้นตอน ยังไม่ทันได้เลือกว่าจะกู้เท่าไร เงินราว 1,600 บาทก็โอนเข้าบัญชีทันที
ตอนนั้น เขาคิดว่าตัวเองอาจทำผิดขั้นตอน จึงจ่ายคืนในวันเดียวกัน แต่ต้องจ่ายถึงกว่า 2,000 บาท เพราะมีค่าแพ็กเกจที่แนบมา หลังจ่ายเสร็จ แอปกลับโอนเงินเข้ามาอีกกว่า 3,000 บาท โดยที่เขาไม่ได้ทำอะไรเลย และต้องจ่ายคืนกว่า 5,000 บาทภายใน 6 วัน ซึ่งในจำนวนนี้เป็นดอกเบี้ยเพียง 20 กว่าบาท ที่เหลือคือค่าแพ็กเกจและค่าอื่น ๆ
เมื่อใกล้ครบกำหนด แอดมินทักมาทางเฟซบุ๊กส่วนตัว พูดทำนองว่าเขามีหน้าที่การงานและมีหน้าตาในสังคม หากไม่ชำระอาจกระทบต่อคนรอบข้างและภาพลักษณ์ พร้อมย้ำว่าถ้าไม่จ่ายภายในเที่ยงจะส่งเรื่องให้ฝ่ายติดตาม และยังเสนอให้เปลี่ยนไปใช้สินเชื่อแบบรายเดือนสูงสุด 6 งวด
คุณเต๋าจ่ายไปกว่า 5,000 บาท แต่แอปก็โอนเงินก้อนใหม่กลับเข้ามาอีก เขาจึงไปแจ้งความกับตำรวจ แต่ตำรวจไม่รับแจ้ง บอกว่าตัวคุณเต๋าไม่ใช่ผู้เสียหาย แต่รัฐเป็นผู้เสียหาย จึงทำได้เพียงลงบันทึกประจำวันไว้เป็นหลักฐาน เพื่อป้องกันไม่ให้ถูกมองว่าเป็นบัญชีม้า
จากนั้นคุณเต๋าตัดสินใจลบแอปทิ้ง แต่กลับมีเงินโอนเข้ามาอีกหลายยอด รวมราว 25,500 บาท ขณะที่แอปแจ้งยอดหนี้กว่า 40,000 บาท เขาพยายามหาช่องทางโอนคืน แต่ติดต่อไม่ได้ ขณะที่ฝั่งแอปก็ตามไปโพสต์ทวงตามหน้าเฟซบุ๊ก ซึ่งเชื่อว่าน่าจะค้นหาจากชื่อจริงที่เขาใช้ในเฟซบุ๊ก คุณเต๋ายอมรับเลยบิด ไม่คืนเก็บเงินไว้ 2 หมื่นกว่า ซึ่งตอนนี้ คุณเต๋าอยู่ในกลุ่มบิดแอปเถื่อน เวลาทางฝั่งแอดมินโพสต์ คุณเต๋าก็จะแจ้งสมาชิกพาทัวร์ไป จนแอดมินต้องยอมรับโพสต์ที่ประจานคุณเต๋า คุณเต๋ายังทำคลิปเตือนประชาชนถึงวิธีป้องกันและวิธีรับมือเมื่อพลาดไปแล้ว วิธีบิดอย่างไรเวลาเจอวิธีการของแอปแบบนี้ พร้อมเปิดหน้าสู้ ถ้าอยากมาหาก็มาได้เลย พร้อมประกาศด้วยว่า อยากได้ให้มาเอาคืน
ขณะที่อดีตพนักงานคนหนึ่งเล่าว่า เธอเพิ่งคลอดลูกเมื่อต้นเดือนกันยายน จึงหางานในกลุ่ม Work From Home และเจอประกาศรับสมัครงานเร่งรัดหนี้สินทำงานที่บ้าน ค่าแรงวันละ 420 บาท ผ่านการสัมภาษณ์งานเหมือนบริษัททั่วไป จากนั้นอบรมผ่าน Google Meet ราว 2 วัน
เมื่อเริ่มงาน บริษัทติดตั้งโปรแกรมโทรออกในโน้ตบุ๊กให้ และส่งรายชื่อลูกค้ามาให้วันละประมาณ 100 สาย โดยงานที่เธอทำมีทั้งแอปเงินกู้อยู่ 3 แอปฯ ซึ่งทำให้เห็นว่าบริษัทที่เธอทำงานด้วยเป็นบริษัทเอาต์ซอร์สที่รับงานจากหลายแอป ไม่ได้เป็นพนักงานของแอปโดยตรง
โดยเธอได้เล่าถึงวิธีการ โทรหาลูกค้าที่จะต้องพูดตามสคริปต์ โน้มน้าวให้ลูกค้ากดขอสินเชื่อไว้ก่อน แม้ยังไม่ใช้เงินก็ได้ หากลูกค้าถามว่าทำไมได้วงเงินแค่พันกว่าบาทและต้องคืนใน 7 วัน ก็ให้บอกว่าไม่ต้องตกใจ เป็นเพียงช่วงเริ่มต้น สามารถอนุมัติได้สูงสุด 50,000 บาท และผ่อนได้ 90-180 วัน ทั้งที่ในความเป็นจริงลูกค้าต้องคืนภายในไม่กี่วันทุกเคส สคริปต์ที่ใช้เหมือนกันทั้งหมด แค่เปลี่ยนชื่อแอป พร้อมบอกด้วยว่าหากลูกค้ากดกู้เงิน เธอจะได้ค่าคอมมิชชันหัวละราว 25 บาท
อดีตพนักงานรายนี้บอกว่า ตัดสินใจลาออกเมื่อเดือนกันยายน เพราะเห็นข่าวว่ามีผู้กู้บางคนคิดจะทำร้ายตัวเอง ประกอบกับเพิ่งมีลูก จึงรู้สึกสงสาร และเห็นว่ายอดที่เรียกเก็บนั้นสูงมาก เช่น ปล่อยกู้ 1,000 บาท แต่เรียกเก็บคืน 1,900 บาทไม่ถูกต้อง
ขณะที่อดีตพนักงานชายอีกคนหนึ่งซึ่งทำอยู่ราว 3 เดือนในฝ่ายปล่อยสินเชื่อ ได้รายได้รวมค่าคอมฯ ราว 20,000 กว่าบาทต่อเดือน เล่าว่าตอนเข้าไปทำงานแรก ๆ ตัวเขาเองก็ไม่รู้ว่าลูกค้าต้องจ่ายคืนใน 6-7 วัน เพราะสคริปต์สอนให้บอกว่าแบ่งจ่ายเป็นรายงวดได้ตามหน้าแอป แต่ภายหลังได้รับฟีดแบ็กจากลูกค้าจำนวนมากว่าไม่ตรงกับที่พูด บางรายยังไม่ครบ 6 วันก็ถูกโทรทวงแล้ว
ซึ่งบริษัทเอาต์ซอร์สแห่งนี้มีทั้งมีหลายฝ่าย และพนักงานส่วนใหญ่ทำงานจากที่บ้าน โดยเป็นการโทรออกทำผ่านระบบ CRM บนหน้าเว็บ กดโทรจากคอมพิวเตอร์ได้ทันที และเบอร์ที่ไปปรากฏบนโทรศัพท์ลูกค้าจะเป็นเบอร์สุ่ม ส่วนฐานข้อมูลของฝ่ายทวงหนี้ ตามที่เขาได้รับข้อมูลจากเพื่อน จะมีครบทั้งเบอร์บุคคลอ้างอิง รูปถ่ายคู่บัตรประชาชน ยอดเงิน ดอกเบี้ย และค่าบริการเสริม ซึ่งจากที่ทำงานมา เท่าที่รู้ไม่เคยมีการตามไปทำร้ายร่างกาย แต่จะเป็นการโทรก่อกวน และพนักงานทวงหนี้บางคนที่อยากได้ยอด มักนำชื่อลูกหนี้ไปค้นหาในเฟซบุ๊กเพื่อติดต่อไปยังคนรอบตัวของผู้กู้
ขณะที่พ.ต.อ.กฤษณ์ อธิบายว่า ปอศ. เป็นหน่วยงานเฉพาะทางที่สืบสวนปราบปรามความผิดเกี่ยวกับหนี้นอกระบบ ซึ่งแอปเงินกู้ถือเป็นส่วนหนึ่งของปัญหานี้ และมีเรื่องร้องเรียนเข้ามาจำนวนมาก และระบุว่า แอปเงินกู้ออกเป็นกลุ่มใหญ่ ๆ คือ แอปเถื่อนที่ไม่เคยขออนุญาตใครเลย ซึ่งผิดกฎหมายเต็ม ๆ กับแอปที่ได้รับอนุญาตจากหน่วยงานกำกับดูแล โดยสินเชื่อแต่ละประเภทมีเพดานต่างกัน เช่น สินเชื่อรายย่อยระดับจังหวัด หรือ "พิโกไฟแนนซ์" ที่กำกับโดยกระทรวงการคลัง วงเงินไม่เกิน 50,000 บาท ดอกเบี้ยไม่เกินร้อยละ 36 ต่อปี ส่วนสินเชื่อส่วนบุคคลที่ธนาคารแห่งประเทศไทยกำกับ ดอกเบี้ยอยู่ที่ร้อยละ 25 ต่อปี ขณะที่การกู้ยืมระหว่างบุคคลทั่วไปตามกฎหมายแพ่ง ดอกเบี้ยไม่เกินร้อยละ 15 ต่อปี
พร้อมย้ำว่า แม้ผู้ประกอบธุรกิจจะได้รับอนุญาตถูกต้อง ก็ไม่ได้หมายความว่าจะเรียกเก็บอะไรก็ได้ ทั้งอัตราดอกเบี้ยและการทวงถามหนี้ต้องเป็นไปตามกฎหมาย ส่วนกรณีค่าแพ็กเกจหรือค่าบริการเสริมที่แฝงมา เป็นประเด็นที่คณะสอบสวนต้องรวบรวมพยานหลักฐาน โดยมีข้อสังเกตว่าค่าบริการควรเป็นอัตราคงที่ต่อผลิตภัณฑ์หรือไม่ เพราะการที่ค่าบริการขยับขึ้นตามวงเงินกู้เป็นเรื่องที่ต้องพิจารณาต่อ ทั้งนี้ในทางกฎหมาย การเรียกเก็บผลประโยชน์อื่นใดที่เกินสมควรควบคู่กับดอกเบี้ย อาจเข้าข่ายเป็นการอำพรางดอกเบี้ยได้
ในเรื่องการบังคับให้ผู้กู้กดยินยอมให้เข้าถึงรายชื่อ รูปภาพ และพิกัด ท่านเปิดเผยว่า กระทรวง DE ธนาคารแห่งประเทศไทย กระทรวงการคลัง และสำนักงานตำรวจแห่งชาติ ได้หารือกันหลายครั้งแล้วว่าการกระทำลักษณะนี้ถือเป็นการละเมิดสิทธิผู้บริโภคหรือไม่ และอาจมีกลไกบางอย่างออกมาในเร็ว ๆ นี้ เพราะในทางปฏิบัติ ข้อมูลส่วนบุคคลที่ผู้กู้ยินยอมให้ไปตั้งแต่ต้น ก็เท่ากับเป็น "หลักประกัน" ของการกู้ที่ไม่มีหลักประกันนั่นเอง
ที่ผ่านมา กองบัญชาการตำรวจสอบสวนกลางทำงานร่วมกับธนาคารแห่งประเทศไทย ตรวจสอบแอปเถื่อนและส่งให้กระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคม หรือ ดีอี ปิดกั้นไปแล้วราว 171 แอป แต่ปัญหาคือแม้แอปจะถูกถอดออกจากสโตร์แล้ว ก็ยังค้างอยู่ในเครื่องของผู้ใช้ ส่วนผลการจับกุมย้อนหลัง 3 ปี เฉพาะ บก.ปอศ. จับกุมแอปเถื่อนได้ 11 แอป ผู้ต้องหา 81 ราย
แต่ที่น่ากลัวอีกรูปแบบหนึ่งที่น่ากลัวไม่แพ้กัน คือแอปหลอกว่าจะปล่อยสินเชื่อ แต่ให้ผู้กู้โอนค่าเอกสารหรือค่าปลดล็อกยอดไปก่อน ซึ่งเป็นมิจฉาชีพ 100% สำหรับการตรวจสอบ ท่านแนะนำว่าแอปกู้เงินต้องได้รับอนุญาตจากกระทรวงการคลังหรือธนาคารแห่งประเทศไทย ตามประเภทสินเชื่อ ประชาชนสามารถตรวจสอบได้จากเว็บไซต์ของทั้งสองหน่วยงาน และย้ำว่าแอปที่ถูกกฎหมายจริง "เงินอาจไม่เยอะ ไม่เร้าใจ แต่จะไม่มีการข่มขู่คุกคามแน่นอน"
ทนายแก้ว อธิบายกฎหมายที่เกี่ยวข้อง กำหนดว่าธุรกิจสินเชื่อต้องได้รับใบอนุญาต หากไม่มีใบอนุญาตมีโทษจำคุก ต่อมาคือ พ.ร.บ.การทวงถามหนี้ พ.ศ. 2558 ที่กำหนดให้ทวงหนี้ได้วันจันทร์-ศุกร์ เวลา 08.00-20.00 น. และวันหยุดราชการ เวลา 08.00-18.00 น. ห้ามข่มขู่ ห้ามทวงกับบุคคลที่สาม และห้ามประจาน และ พ.ร.บ.ห้ามเรียกดอกเบี้ยเกินอัตรา พ.ศ. 2560 ซึ่งมีโทษจำคุกไม่เกิน 2 ปี ปรับไม่เกิน 200,000 บาท
ส่วนการข่มขู่ ประจาน หรือโพสต์ลงโซเชียล ต้องพิจารณาเป็นรายความผิด เช่น การโพสต์ในเฟซบุ๊ก อาจเป็นความผิดฐานหมิ่นประมาทโดยการโฆษณา การข่มขู่จนเกิดความกลัวเป็นความผิดต่อเสรีภาพ และการนำข้อมูลเท็จเข้าสู่ระบบคอมพิวเตอร์อาจผิด พ.ร.บ.คอมพิวเตอร์ ผู้เสียหายจึงควรแยกแจ้งความเป็นรายฐานความผิด
ทนายแก้ว ยังแนะนำอดีตพนักงานที่เคยทำงานให้บริษัทลักษณะนี้ ให้ไปลงบันทึกประจำวันและให้ข้อมูลกับพนักงานสอบสวน เพราะในคดีอาญาที่มีการแบ่งหน้าที่กันทำ อาจถูกพิจารณาว่ามีส่วนเกี่ยวข้องได้
พ.ต.อ.กฤษณ์ ยังบอกด้วยว่า ผู้ที่ได้รับความเดือดร้อนจากแอปเงินกู้ สามารถติดต่อได้ ดังนี้
- สายด่วน 1599 ของสำนักงานตำรวจแห่งชาติ ซึ่งจะส่งเรื่องต่อให้หน่วยงานที่รับผิดชอบ เช่น สถานีตำรวจใกล้บ้าน บก.ปอศ. หรือตำรวจไซเบอร์
- สถานีตำรวจใกล้บ้าน
- ศูนย์รับแจ้งความ กองบัญชาการตำรวจสอบสวนกลาง (CIB)สำหรับผู้ที่อยู่ในกรุงเทพฯ
พ.ต.อ.กฤษณ์ ฝากทิ้งท้ายว่า ใครที่กู้ไปแล้วได้รับความเสียหาย ควรมาพบเจ้าหน้าที่ตำรวจ เพราะผู้ที่รู้ข้อเท็จจริงดีที่สุดคือผู้กู้และผู้ให้กู้เอง
 ช่อง 3 กด 33